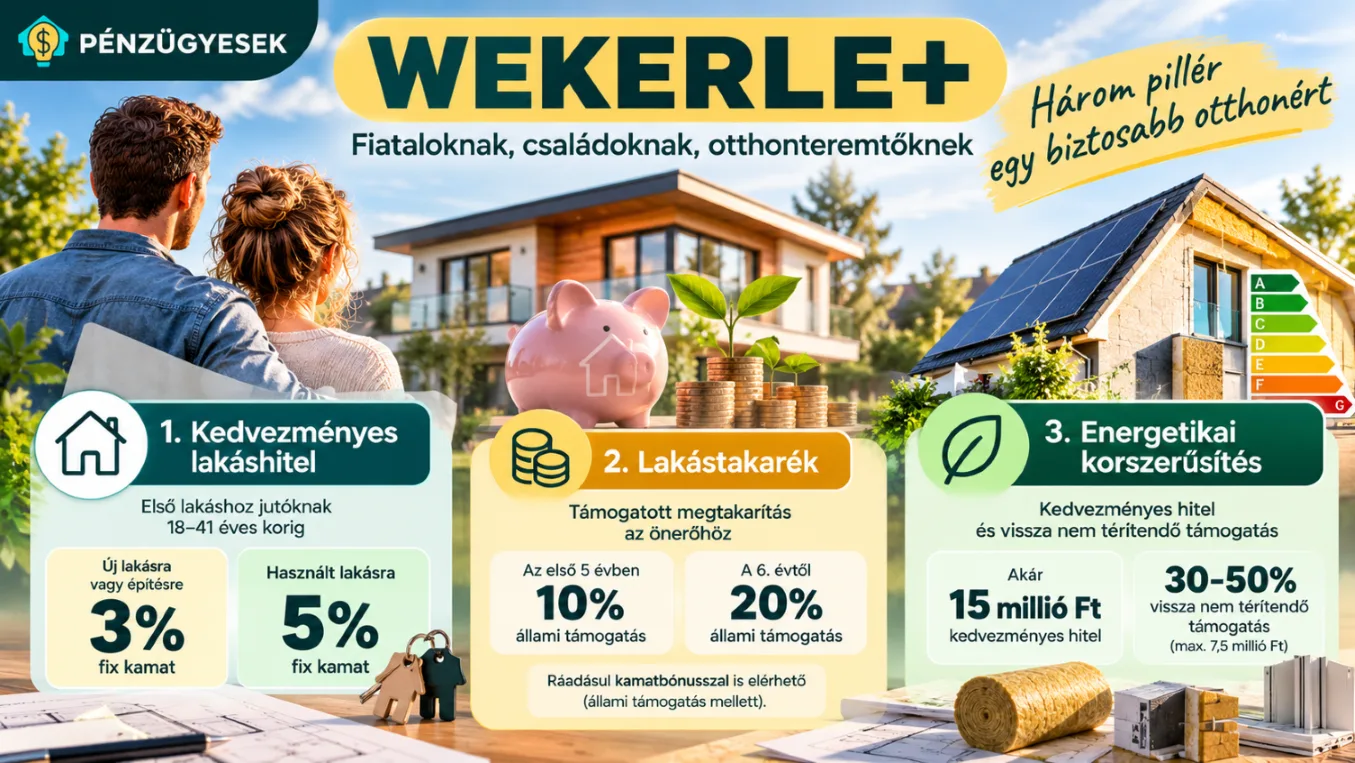
A saját otthon megteremtése sokak számára életük egyik legnagyobb pénzügyi döntése. Nemcsak a megfelelő ingatlan megtalálása jelent kihívást: az önerő előteremtése, a hitel hosszú távú vállalhatósága és az otthon fenntartási költségei egyaránt meghatározóak mindenki számára. A 2026. október 19-én bejelentett Wekerle+ program három területen ígér változást: az első otthon megszerzését segítő hitel kapcsán, a lakástakarék-megtakarításoknál valamint az energetikai korszerűsítésnél.
Mit jelenthetnek a bejelentett tervek a lakásvásárlóknak, a jövőbeni otthont tervezőknek és azoknak, akik meglévő ingatlanukat szeretnék korszerűsíteni?
Fontos: az alábbi összefoglaló a Miniszterelnök 2026. október 19-i, parlamenti bejelentésén a Miniszterelnöki bejelentésen, valamint a témában 2026. október 20-án a kormany.hu oldalon megjelent tájékoztatón alapul. A részletes szabályok, a jogosultsági feltételek és az igénylés pontos menete a végleges programfeltételek megjelenéséig változhatnak.
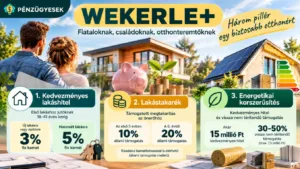
1. Kedvezményes lakáshitel – Wekerle+: 3% új lakásra, 5% használt ingatlanra
A bejelentés egyik legfontosabb eleme a fiatalok első otthonhoz jutását segítő, kedvezményes kamatozású vásárlási és építési hitel bevezetése. A bejelentett program szerint a 18 és 41 év közötti fiatalokat célozná ez a típusú államilag támogatott konstrukció.
A tervezett kamatok az ingatlan típusától függnének:
A konstrukció célja, hogy a jogosult fiatalok kiszámíthatóbb finanszírozás mellett tervezhessék meg az első otthonuk megvásárlását vagy felépítését.
Kik lehetnek jogosultak?
A bejelentés szerint a program a 18–41 éves korosztályt célozná, és az első lakáshoz jutást helyezné előtérbe, méghozzá szigorúan ellenenőrizni fogják az igénylő és a házastárs meglévő ingatlantulajdonát, szemben a jelenlegi Otthon Start Hitelprogrammal. Fontos továbbá, hogy öt éves bentlakási kötelezettséget írnának elő.
Ez lényeges különbség lehet azokhoz a konstrukciókhoz képest, amelyeknél az ingatlan befektetési célú megszerzése is szerepet kaphat. A tervezett szabályozás célja, hogy a támogatás valóban az első otthon megteremtését szolgálja.
A pontos életkori határ értelmezését, a korábbi vagy meglévő ingatlantulajdonra vonatkozó korlátozásokat, az esetleges kivételeket és a bentlakás részletszabályait azonban csak a végleges feltételek ismeretében lehet biztosan megítélni.
Miért számít a 3 és az 5 % közötti különbség?
A kamat a hitel teljes futamideje alatt jelentősen befolyásolhatja a havi törlesztőrészletet és a visszafizetendő összeget. Ezért nem mindegy, hogy valaki új vagy használt ingatlant vásárol, illetve melyik konstrukcióra jogosult.
Ugyanakkor a kedvezményes kamat önmagában még nem jelenti azt, hogy a hitel minden érdeklődő számára elérhető vagy automatikusan megfizethető. A banki hitelbírálat, az igazolt jövedelem, a meglévő pénzügyi kötelezettségek, az önerő és az ingatlan értéke továbbra is meghatározó tényezők lesznek.
Mire érdemes már most felkészülni?
Éppen ezért érdemes olyan független pénzügyi szakértő segítségét kérni, aki valamennyi pénzintézet ajánlatát, feltételeit ismeri és az egyéni pénzügyi lehetőségek, a vállalható törlesztőrészlet, az ingatlan adottságai, valamint a program részletes feltételei alapján segít megtalálni a legmegfelelőbb finanszírozási megoldást. Ebben segít a penzugyesek.hu csapata.
2. Lakástakarék: hatalmas segítség lehet az önerő összegyűjtéséhez
A lakásvásárlás egyik legnagyobb akadálya sok esetben nem a havi törlesztőrészlet, hanem a szükséges induló tőke előteremtése. Az önerő összegyűjtése évekig tarthat, különösen akkor, ha valaki fiatalon, pályakezdőként vagy önálló háztartás kialakításakor szeretne lakást vásárolni.
A Wekerle+ program második bejelentett pillére ezért a lakástakarékpénztári-megtakarítások állami támogatásának visszaállítása.
Az előtakarékoskodók a saját befizetéseik mellé közvetlen, vissza nem térítendő állami kiegészítést kaphatnának. A tervezett támogatás mértéke a megtakarítási időszaktól függne:
A program célja, hogy a rendszeres, hosszabb távú megtakarítás ne csak a saját félretett pénzből épüljön fel, hanem állami támogatással is kiegészülhessen.
Miért lehet fontos a lakástakarék?
A lakástakarék előnye nem pusztán az lehet, hogy a megtakarítás idővel növekszik. A rendszeresség abban is segíthet, hogy a lakásvásárlást tervező háztartás tudatosan elkülönítse a jövőbeni lakáscélra szánt összeget a mindennapi kiadásoktól. Azaz pénzügyi tudatosságra is nevel minket.
A felhalmozott összeg a végleges szabályok szerint lakáscélú kiadásokhoz, például az önerő megteremtéséhez kapcsolódhat majd. A pontos felhasználási kör, a szerződéses feltételek, az esetleges befizetési limitek és a támogatás részletes számítási módja a részletszabályokban fog megjelenni.
Hogyan érdemes gondolkodni a megtakarításról?
A megfelelő megtakarítási terv kialakításakor érdemes figyelembe venni:
A lakástakarék tehát elsősorban hosszabb távú tervezési eszköz lehet. A tervezett állami támogatás jelentőségét a végleges feltételek ismeretében, más megtakarítási lehetőségekkel együtt érdemes majd átgondolni és független pénzügyi szakértő csapatunkkal konzultálni.
3. Energetikai korszerűsítés: kedvezményes hitel és vissza nem térítendő támogatás
Az otthonteremtés nem ér véget a lakás megvásárlásával. A meglévő ingatlanok fenntartása, fűtése és korszerűsítése szintén jelentős kiadást jelenthet. Évek óta tudjuk, hogy Magyarország lakóingatlan állományának korszerűsítése nagyon komoly feladatot ró mind a kormányzatra, mind pedig a lakosságra és vállalatokra. A Magyar Energetikai és Közműszabályozási Hivatal (MEKH) összefoglalója szerint a hazai lakóingatlanok (több, mint 4,5 millió lakóingatlan) 80%-a a ’90-es évek előtt épült. A teljes lakóingatlan állomány csupán 10%-a érte el a korábbi energetikai besorolási rendszerben korszerűnek tekinthető szintet. Ez a program kiváló lehetőséget teremthet, hogy minél korszerűbbé váljanak ingatlanaink, ezáltal a környezetünket és a pénztárcánkat is megóvjuk, hiszen a gyenge szigetelés, az elavult nyílászárók vagy a korszerűtlen fűtési rendszer növelheti az energiafelhasználást, és hosszú távon magasabb rezsiköltséget eredményezhet, mely nem utolsó sorban környezeti károkat is okozhat, melynek már látjuk a komoly jeleit.
A Wekerle+ harmadik bejelentett pillére az energetikai felújításokat támogatná.
Mit nyújt ez a pillér:
A támogatás mértékét az elért energiamegtakarításhoz, illetve az ingatlan energetikai állapotához köthetik. A pontos műszaki követelmények, az elszámolható munkák és a támogatás igénylésének feltételei a végleges szabályozásból fog kiderülni.
Milyen korszerűsítés lehet különösen fontos?
Szigetelés: a megfelelő homlokzati, födém- vagy tetőszigetelés mérsékelheti a hőveszteséget, és javíthatja az otthon komfortját.
Nyílászárócsere: az elavult ablakok és ajtók cseréje csökkentheti a huzatot és a nem kívánt hőveszteséget.
Fűtéskorszerűsítés: egy megfelelően megtervezett, korszerű fűtési rendszer javíthatja a hatékonyságot. A megfelelő megoldás az épület adottságaitól, a hőszigeteléstől és a használati szokásoktól is függ.
Fontos, hogy a felújításokat ne kizárólag egy-egy berendezés cseréje alapján tervezzük meg. A legjobb eredményhez célszerű az ingatlan teljes energetikai állapotát figyelembe venni, és szükség esetén szakértői felmérést kérni.
Miért lehet előnyös a hitel és a támogatás kombinációja?
Egy nagyobb energetikai korszerűsítés egyszerre jelenthet jelentős kezdeti kiadást és későbbi megtakarítási lehetőséget is. A vissza nem térítendő támogatás csökkentheti a háztartásra jutó költséget, a kedvezményes hitel pedig lehetőséget adhat arra, hogy a szükséges munkák ne kizárólag a rendelkezésre álló megtakarításból valósuljanak meg.
A tényleges pénzügyi előny azonban minden ingatlannál más lehet. A várható energiamegtakarítás függ az épület jelenlegi állapotától, a választott korszerűsítéstől, az energiaáraktól és a háztartás fogyasztásától. A döntés előtt ezért érdemes összevetni a beruházás költségét, a finanszírozás feltételeit és a várható megtakarítást.
Hogyan kapcsolódik össze a három pillér?
A három bejelentett elem az otthonteremtés különböző szakaszaira kínálhat megoldást.
A kedvezményes lakáshitel az első lakás megvásárlását vagy felépítését segítheti.
A támogatott lakástakarék az ehhez szükséges önerő hosszabb távú összegyűjtését támogathatja.
Az energetikai korszerűsítés pedig a már meglévő otthonok fenntartási költségeinek mérséklését és energiahatékonyságának javítását célozhatja, valamint védi a környezetünket.
A három lehetőség eltérő élethelyzetekhez kapcsolódik, ezért nem feltétlenül ugyanaz a megoldás lesz megfelelő mindenkinek. Más szempontokat kell mérlegelnie annak, aki első lakását vásárolná meg, annak, aki még csak az önerőt gyűjti, és annak, aki meglévő otthonát szeretné korszerűsíteni.
Mire érdemes figyelni a következő időszakban?
A bejelentett programok részletes feltételei döntik majd el, hogy a lehetőségek a gyakorlatban kik számára és milyen feltételekkel lesznek elérhetők.
A végleges szabályok megismerésekor különösen fontos ellenőrizni:
A pénzügyi döntéseket nem érdemes kizárólag a bejelentett kamatok vagy támogatási összegek alapján meghozni. A saját jövedelmi helyzet, a családi költségvetés, a hosszú távú tervek és a teljes finanszírozási költség legalább ilyen fontos.
Tudatos tervezéssel közelebb kerülhetünk a saját otthonhoz
A Wekerle+ bejelentett tervei három fontos kérdésre összpontosítanak: hogyan juthatnak a fiatalok első lakáshoz, miként gyűjthető össze az ehhez szükséges önerő, és hogyan tehető energiahatékonyabbá a meglévő otthon.
A legjobb felkészülés már most elkezdődhet: az önerő megtervezésével, a havi teherbíró képesség felmérésével, az ingatlancél tisztázásával és a korszerűsítési igények átgondolásával.
A Pénzügyesek.hu célja, hogy segítsen eligazodni a pénzügyi lehetőségek között és megalapozott döntéseket hozhass az otthonteremtés minden szakaszában.
Tájékoztatás: A cikk a 2026. október 19-én bejelentett terveket ismerteti, nem minősül hitelajánlatnak vagy személyre szabott pénzügyi tanácsadásnak. A Wekerle+ program végleges feltételeit, a jogosultságot és az igénylés részleteit a hivatalos szabályok megjelenése után szükséges ellenőrizni.
A legjobb bankfüggetlen megoldásokkal és szakértői segítséggel támogatjuk Önt abban, hogy a legkedvezőbb hitelt választhassa ki. Egyedi kamatkedvezmények, előminősítések és részletes pénzügyi elemzések – mindent, amire szüksége van a biztonságos és sikeres otthonteremtéshez. Indítsa el pénzügyei tervezését már most!
Ne pazarolja idejét bankról bankra járással! Egy helyen, átláthatóan gyűjtöttük össze a piacvezető hazai pénzintézetek aktuális hitelajánlatait.
Ne pazarolja idejét bankról bankra járással! Egy helyen, átláthatóan gyűjtöttük össze a piacvezető hazai pénzintézetek aktuális hitelajánlatait.
Csapatunk tagjai magasan képzett szakemberek, akik személyre szabott tanácsokkal és támogatással állnak rendelkezésére minden pénzügyi döntésben. Segítünk pénzügyi lehetőségei megértésében és a legjobb lehetőségek megtalálásában.
Ismerje meg jobban szakértőinket, és kérjen visszahívást, hogy személyre szabott segítséget nyújthassanak!
Szolgáltatásunk teljesen díjmentes! Töltse ki az űrlapot és szakértőink hamarosan felveszik Önnel a kapcsolatot.
A legjobb bankfüggetlen megoldásokkal és szakértői segítséggel támogatjuk Önt abban, hogy a legkedvezőbb hitelt választhassa ki. Egyedi kamatkedvezmények, előminősítések és részletes pénzügyi elemzések – mindent, amire szüksége van a biztonságos és sikeres otthonteremtéshez.
Ne pazarolja idejét bankról bankra járással! Egy helyen, átláthatóan gyűjtöttük össze a piacvezető hazai pénzintézetek aktuális hitelajánlatait.
Szakértőink az Ön egyéni helyzetét és igényeit figyelembe véve állítják össze a legkedvezőbb ajánlatot. Részletes pénzügyi elemzés, előminősítés és személyes támogatás a teljes folyamat során.
Olvassa el a legfontosabb híreinket pénzügyi témában